 English
 Русский
 العربية
 中文
 Français
 Deutsch
 Italiano
 한국어
 Português
 Español
 Nederlands
Zahlungsdienste für internationale Einkäufe: Was funktioniert im Jahr 2025?
Jedes Mal, wenn man bei Amazon ein Schnäppchen sieht oder auf Etsy einen seltenen Artikel entdeckt, ist der erste Gedanke, ihn zu kaufen. Der zweite Gedanke lautet: „Wie soll ich das bloß bezahlen?“ Für Russen ist die Finanzierung in den letzten Jahren immer schwieriger geworden. Auswärtige Dienste und Einkaufen ist nicht nur umständlich, sondern mancherorts unmöglich geworden.
Mir ist das selbst schon mehrmals passiert. Ich habe bestellt, die Lieferadresse ausgewählt, war mit dem Preis zufrieden – und dann: „Zahlung abgelehnt“. Das war’s. Keine Erklärung. Einfach nur „nein“. Deshalb habe ich beschlossen, das Ganze in diesem Beitrag genauer zu erklären: Dienstleistungen zur Bezahlung von Auslandskäufen Auch im Jahr 2025 arbeiten sie noch daran, die Schwachstellen zu identifizieren und zu analysieren, worauf es ankommt. Und zwar so objektiv wie möglich.
Warum funktionierten die traditionellen Methoden nicht mehr?
Ich denke, das wissen Sie bereits, aber trotzdem: Seit 2022 sind die meisten russischen Banken nicht mehr an das SWIFT-System angeschlossen, und in Russland ausgestellte Visa- und Mastercard-Karten werden im Ausland nicht akzeptiert. Selbst wenn Sie ein Fremdwährungskonto haben, ändert das nicht viel.
Aber die Mehrheit Auswärtige Dienste Sie benötigen Karten internationaler Zahlungssysteme – ohne diese akzeptieren weder Spotify noch Amazon noch der App Store Zahlungen.
Hier liegt der Ursprung des gesamten Ökosystems an Umgehungsmöglichkeiten. Manche greifen auf Kryptowährungen zurück. Manche registrieren virtuelle Karten. Manche nutzen Vermittler. All das funktioniert, wenn auch mit unterschiedlicher Stabilität.
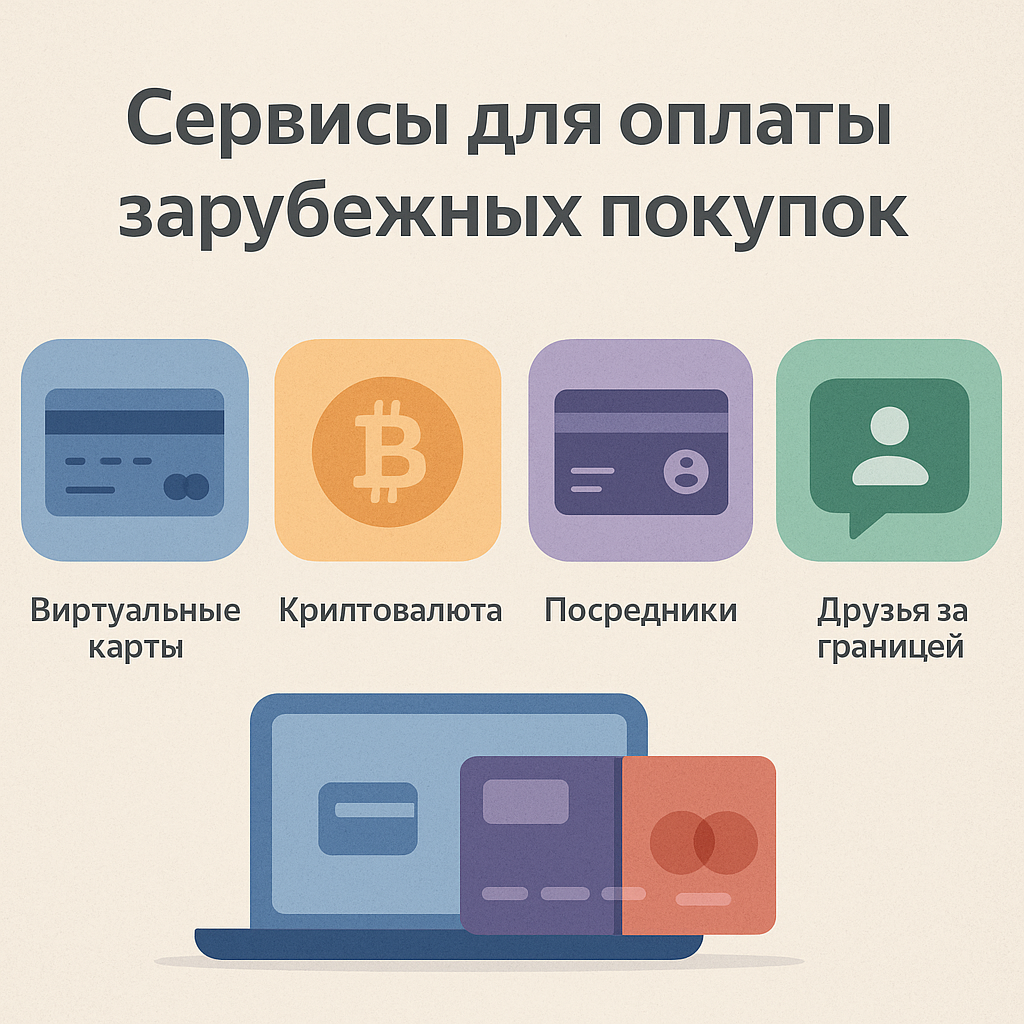
Kategorie 1: Virtuelle Karten von ausländischen Fintech-Dienstleistern
Die einfachste Lösung. Sie beantragen eine Karte über einen in Europa oder den USA registrierten Fintech-Dienstleister. Sie ist virtuell, unterstützt mehrere Währungen und ermöglicht Online-Shopping.
Beliebte Optionen:
- Weise — bequem für Zahlungen und Überweisungen.
- Payoneer — gut für diejenigen, die auch auf ausländischen Plattformen Geld verdienen.
- Revolut / Monese / WestStein — hängt davon ab, ob Sie die Möglichkeit haben, sich mit einer europäischen Adresse anzumelden.
- ekame.net — keine Bank, sondern eine Plattform, auf der man funktionierende Lösungen für eine bestimmte Dienstleistung finden kann.
Vorteile:
- Die Zahlung wird in vielen ausländischen Geschäften akzeptiert.
- Unterstützung für Währungskonten (Euro, Dollar).
- Oftmals kann man sein Konto mit einer russischen Karte mithilfe von Tricks aufladen.
Nachteile:
- Eine Überprüfung ist erforderlich, die mitunter kompliziert ist.
- Einige Dienstleister verweigern russischen Einwohnern die Dienstleistung.
- Für Serviceleistungen oder Überweisungen können Gebühren anfallen.
Ich hatte zum Beispiel eine Karte von Wise und habe damit bei eBay und Book Depository eingekauft. Das hat funktioniert – bis sie die Verlängerung verweigerten (ich habe schließlich einen russischen Pass). Dann habe ich über ekame.net eine Alternative gefunden.
Kategorie 2: Kryptowährungs-Wallets mit Karten
Hier ist es komplizierter. Zu bezahlen Auswärtige Dienste Die Verwendung von Kryptowährungen erfordert zusätzliche Schritte. Bitcoin selbst wird im Amazon-Warenkorb nicht akzeptiert. Sie können jedoch eine Kryptokarte verwenden – beispielsweise von Binance oder Crypto.com –, die Kryptowährungen zum Zeitpunkt des Kaufs in Fiatgeld umwandelt.
Vorteile:
- Weniger Abhängigkeit von Banken und Sanktionen.
- Anonymität (im Rahmen des Zumutbaren).
- Zahlung ohne Verifizierung möglich.
Nachteile:
- Hohe Einstiegshürde (wenn man kein Krypto-Enthusiast ist).
- Währungsschwankungen: heute 100 $, morgen 88 $.
- Manche Geschäfte und Dienstleister lehnen solche Karten ab.
Ich persönlich hatte Schwierigkeiten, mich an den Gedanken zu gewöhnen, dass mein Abonnement für einen Cloud-Dienst vom Ethereum-Kurs abhängig ist. Wobei... vielleicht liegt es einfach am Alter.
Kategorie 3: Vermittlungsplattformen und Unterstützungsdienste
Dies ist vielleicht die umstrittenste, aber auch die „menschlichste“ Methode. Es gibt Webseiten, die sich darauf spezialisiert haben. Zahlung für Auslandskäufe in Ihrem Namen. Sie überweisen Geld in Rubel, und sie bezahlen die Bestellung in der benötigten Währung – oder stellen Ihnen eine funktionierende virtuelle Karte zur Verfügung.
ekame.netWie ich bereits erwähnt habe, ist dies eine der wenigen Plattformen, die tatsächlich erklärt, was aktuell funktioniert, anstatt nur zu behaupten: „Jemand hat letztes Jahr geschrieben, dass es funktioniert.“ Es gibt zwar andere Plattformen, aber nicht alle davon sind vertrauenserweckend.
Vorteile:
- Spart Zeit und Nerven.
- Sie helfen oft dabei, die optimale Lösung für eine bestimmte Aufgabe auszuwählen.
- Relevanz: Sie beobachten Veränderungen und teilen diese mit.
Nachteile:
- Die Kosten für Dienstleistungen können höher sein als bei einer direkten Zahlung.
- Man muss dem Service vertrauen (was, da stimme ich zu, nicht immer einfach zu erreichen ist).
- Nicht alle Transaktionen erfolgen sofort.
Ich habe selbst einmal einen Makler beauftragt – um Kameraausrüstung aus Deutschland zu kaufen. Anfangs war ich nervös, aber alles verlief reibungslos. Sie halfen sogar bei der Organisation der Lieferung.
Kategorie 4: Zahlung durch Freunde oder Verwandte im Ausland
Ein Klassiker. Wenn du jemanden kennst, dem du vertraust, kannst du ihn bitten, den Kauf mit seiner Karte zu bezahlen, und du überweist das Geld dann mit einer beliebigen Methode. Manche nutzen sogar Tauschhandel: „Gib mir eine Steam-Karte, ich gebe dir einen Ozon-Gutscheincode.“
Vorteile:
- Es ist einfach, wenn man eine zuverlässige Person hat.
- Ohne unnötige Anmeldungen und Papierkram.
Nachteile:
- Das ist nicht immer praktisch, vor allem wenn es sich um einmalige Käufe handelt.
- Eine Frage des Vertrauens und des richtigen Zeitpunkts.
- Keine Privatsphäre: Ein Fremder weiß, was und wo Sie kaufen.
Was sollten Sie also letztendlich wählen?
Ehrlich gesagt gibt es keine perfekte Lösung. Gäbe es eine, würden wir sie alle nutzen. Aber jeder der aufgeführten Dienste ist auf seine Weise nützlich.
- Für häufige Einkäufe und Abonnements empfiehlt sich die Nutzung einer virtuellen Karte über Fintech-Anbieter (Wise, Payoneer).
- Für einmalige Zahlungen nutzen Sie Vermittlungsplattformen wie ekame.net.
- Wenn Sie sich für Kryptowährungen interessieren, ist eine Kryptokarte eine Ausweichoption.
- Und wenn du einen Freund in Deutschland hast, warum nicht?
Es ist wichtig zu verstehen: Zahlung für ausländische Dienstleistungen Auch 2025 wird es noch ein bisschen wie ein Überlebenskampf sein. Was heute funktioniert, kann morgen schon überholt sein. Deshalb lohnt es sich, flexibel zu sein und zwei oder drei Alternativpläne zu haben.
Ein letzter Gedanke (wenn auch vielleicht nicht der letzte)
Ich kann nicht behaupten, dass alle aufgeführten Methoden perfekt sind. Manche funktionieren, aber nur, wenn man es ausprobiert. Andere wirken simpel, sind aber voller Tücken. Es ist wie bei einer Renovierung: Man denkt, man hat alles vorbereitet, und dann fragt man sich: „Wo ist meine Zange?“
Vielleicht besteht der erste Schritt also einfach darin, anzufangen, es herauszufinden. Und dann Zahlung für ausländische Dienstleistungen wird nicht vom Zufall abhängen, sondern ein klarer Prozess sein.
Bereit loszulegen?
Karten, Zahlen, Stellvertreter und Wachstumsinstrumente – ein Gleichgewicht.
Erkunde EKAME